
先週「10月の見直しでもう決まる」って書いたばかりなのに、もう次が決まったのか
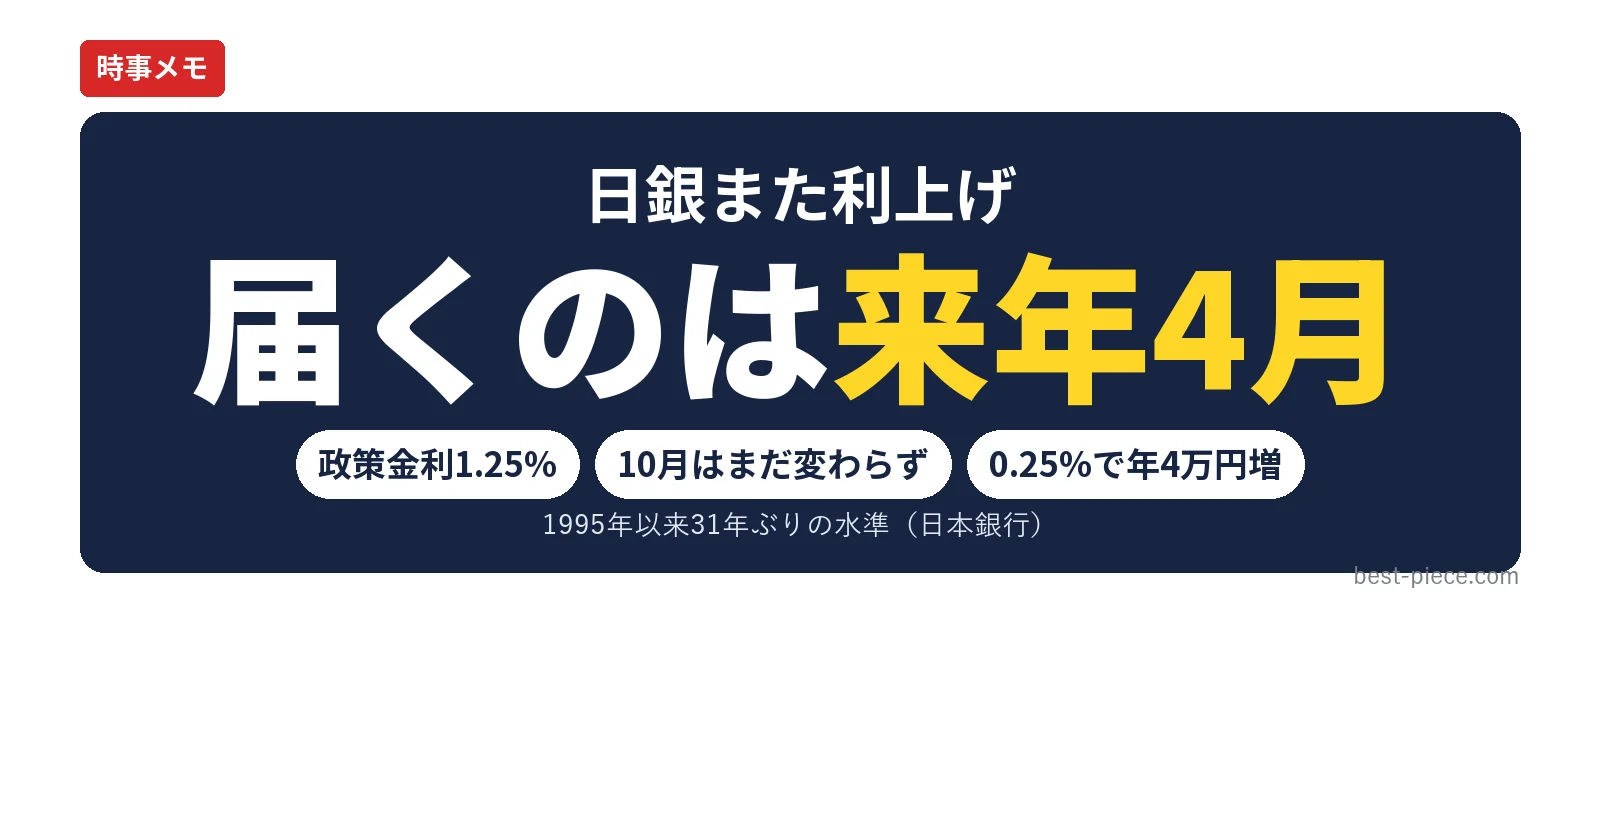
2026年9月18日、日銀は政策金利を1.0%程度から1.25%程度へ引き上げることを決めました。1995年4月以来、31年ぶりの水準です(NHKニュース)。6月の利上げからわずか3か月、賛成7反対2の決定でした(nippon.com)。
先週このブログで変動金利の住宅ローンがいつ上がるかを書いたばかりです。あのときの話は6月の利上げ分でした。今回は9月の追加分がいつ届くのかを確認します。
短プラは、まだ動いていない
変動金利は日銀の政策金利ではなく、銀行の「短期プライムレート(短プラ)」で決まります。日本銀行の集計では、短プラは9月10日時点でも2.375%のまま。8月3日に6月分の利上げが反映されて以来、今回の分はまだ出ていません。
10月1日の見直しには、もう間に合わない
前回は日銀が動いてから短プラに出るまで7週間かかりました(6月16日の利上げ→8月3日の短プラ改定)。同じペースなら、今回9月18日の分が短プラに出るのは11月頃。10月1日の見直しにはもう間に合いません。次に効いてくるのは、来年4月の見直しからです。
0.25%さらに上がると、いくら変わるのか
- 残高3,000万円・残り25年・金利1.0%なら、毎月の返済は113,062円
- 金利1.25%になると116,489円(月3,400円・年41,000円の増加)
- 6月分と合わせると計0.5%。増える額は単純に2倍とは限らないので、自分の残高で早めに試算しておく
11月2日追記|10月の会合は1.25%のまま据え置き
日銀は10月30日の会合で、政策金利を1.25%程度のまま据え置きました。基調の物価については、目標の2%と「おおむね整合的」な水準に届いたという見方を示しています(NHKニュース)。
短プラは11月2日時点でも2.375%のままで、9月の利上げ分はまだ出ていません(日本銀行の集計)。据え置きは「上げない」ではなく「今回は上げない」です。12月の会合で1.5%に上げるという見方も出ています(大和総研)。
今のうちにできること
今回の分でできることは、正直待つことだけです。短プラが変わる前に借り換えを急いでも、判断する材料がまだ出そろっていません。それより効くのは、来年4月に向けて固定費の余白を今のうちに作っておくことです。
次の短プラ発表、11月あたりをチェックしておくか
あわせて読みたい関連記事


コメント